Domain wxwx.de kaufen?
Wir ziehen mit dem Projekt
wxwx.de um.
Sind Sie am Kauf der Domain
wxwx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wxwx.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
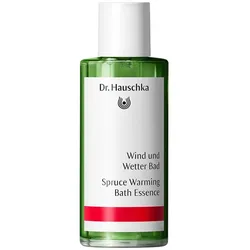
Wind und Wetter Bad 100mlBesonders in der nasskalten Jahreszeit ist das ätherische Fichtennadelöl eine unschätzbare Hilfe. Es unterstützt die Hautdurchblutung und durchwärmt in Kombination mit dem warmen Badewasser intensiv und lang anhaltend bis ins Innere. Der harzige Fichtennadelduft beruhigt und lässt frei durchatmen. Mit Jojobaöl pflegt das Bad sanft die Haut. Ein wirksamer Badegenuss, wenn es draußen kalt und windig ist. Erhältlich von Oktober bis April. Anwendung Nach Belieben mehrere Innenkappen des Wind und Wetter Bads direkt in den Wasserstrahl geben.16,01 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
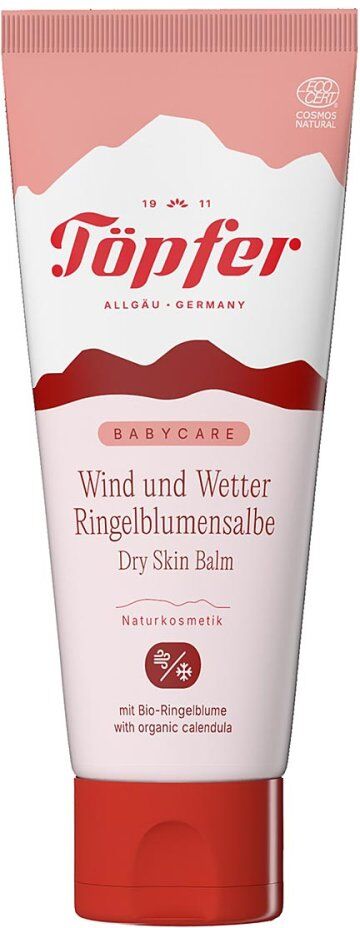
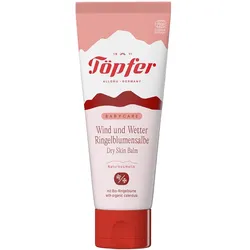
Töpfer Babycare Ringelblumensalbe Wind & WetterAnwendungsgebiet von Töpfer Babycare Ringelblumensalbe Wind & WetterPflege ohne Kompromisse — dafür steht unsere Töpfer Wind & Wetter Ringelblumensalbe. Im Allgäu entwickelt, kombiniert sie bio-zertifizierte Öko-Zutaten aus der Region zu einer sanften Pflege, die empfindliche Haut schützt, nährt und feucht hält. Bio-Weizenkleie — stärkend, nährend, bewährtBio-Weizenkleie zählt zu den ältesten und wirksamsten Naturstoffen in der Hautpflege. Ihr hoher Gehalt an Vitaminen, Mineralstoffen und Spurenelementen macht sie besonders wertvoll für empfindliche, trockene oder gereizte Haut. In Töpfer Pflegeprodukten wirkt Bio-Weizenkleie wie ein beruhigender Mantel: Sie spendet nachhaltig Feuchtigkeit, trägt zur Stärkung der natürlichen Hautschutzbarriere bei und unterstützt die Regeneration empfindlicher Haut. So wird die zarte Babyhaut nicht nur sanft gereinigt, sondern gleichzeitig gepflegt und geschützt. Gerade bei Haut, die zu Trockenheit oder Irritationen neigt — wie es bei Neugeborenen häufig der Fall ist — entfaltet dieser Inhaltsstoff seine wohltuende Wirkung. Weil jede Babyhaut einzigartig ist, setzen wir auf ein bewährtes Naturprodukt, das nicht reizt, sondern aufbaut und stärkt. Bio-Ringelblume — wohltuend, mild, duftendDie Ringelblume, auch Calendula genannt, gehört zu den traditionsreichsten Heilpflanzen Europas. Bereits in den Schriften von Hildegard von Bingen wurde sie für ihre pflegenden Eigenschaften beschrieben. In der Babypflege hat sich ihr Extrakt als besonders sanft und wohltuend bewährt. Unsere Töpfer Produkte enthalten Bio-Ringelblume in hochwertiger Qualität aus kontrolliert biologischem Anbau. Der pflanzliche Wirkstoff beruhigt gereizte Haut, unterstützt die Regeneration und trägt dazu bei, die natürliche Hautbarriere zu stabilisieren. Ihre pflegenden Eigenschaften machen sie ideal für empfindliche Hautpartien wie den Windelbereich. Die Bio-Ringelblume rundet die Rezeptur der Paste auf natürliche3,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Weleda Calendula Wind & Wetter BalsamAnwendungsgebiet von Weleda Calendula Wind & Wetter BalsamWeleda Calendula Wind & Wetter Balsam schützt zarte Gesichtshaut und kleine Hände zuverlässig vor Kälte, Wind und rauer Witterung. Reines Bienenwachs und hautverwandtes Wollwachs bilden eine natürliche Schutzbarriere, ohne die Hautatmung zu beeinträchtigen. Wertvolles Mandelöl pflegt auch trockene, strapazierte Haut fühlbar geschmeidiger und ein Heilpflanzenauszug aus kontrolliert-biologisch angebauter Calendula beruhigt die Haut. Der wasserfreie Weleda Calendula Wind & Wetter Balsam ist sehr ergiebig in der Anwendung und schützt auch empfindliche Erwachsenenhaut hervorragend. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe:Mandelöl, Wollwachs, Bienenwachs, Auszug aus Ringelblumenblüten (Calendulablüten), Mischung natürlicher ätherischer ÖleGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Weleda Calendula Wind & Wetter Balsam: Tragen Sie den Balsam auf die Haut auf, bevor Sie ins Freie gehen und verreiben Sie diese sanft. Sie können ihn bedenkenlos auch mehrmals täglich anwenden.HinweiseWeleda Calendula Wind & Wetter Balsam ist frei von synthetischen Tensiden und enthält keine synthetischen Duft-, Farb- oder Konservierungsstoffe oder Rohstoffen auf Mineralölbasis. Weleda Calendula Wind & Wetter Balsam ist sehr gut hautverträglich. Auch bei hochsensibler Haut und Neurodermitis wurde dies dermatologisch bestätigt. Weleda Calendula Wind & Wetter Balsam können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
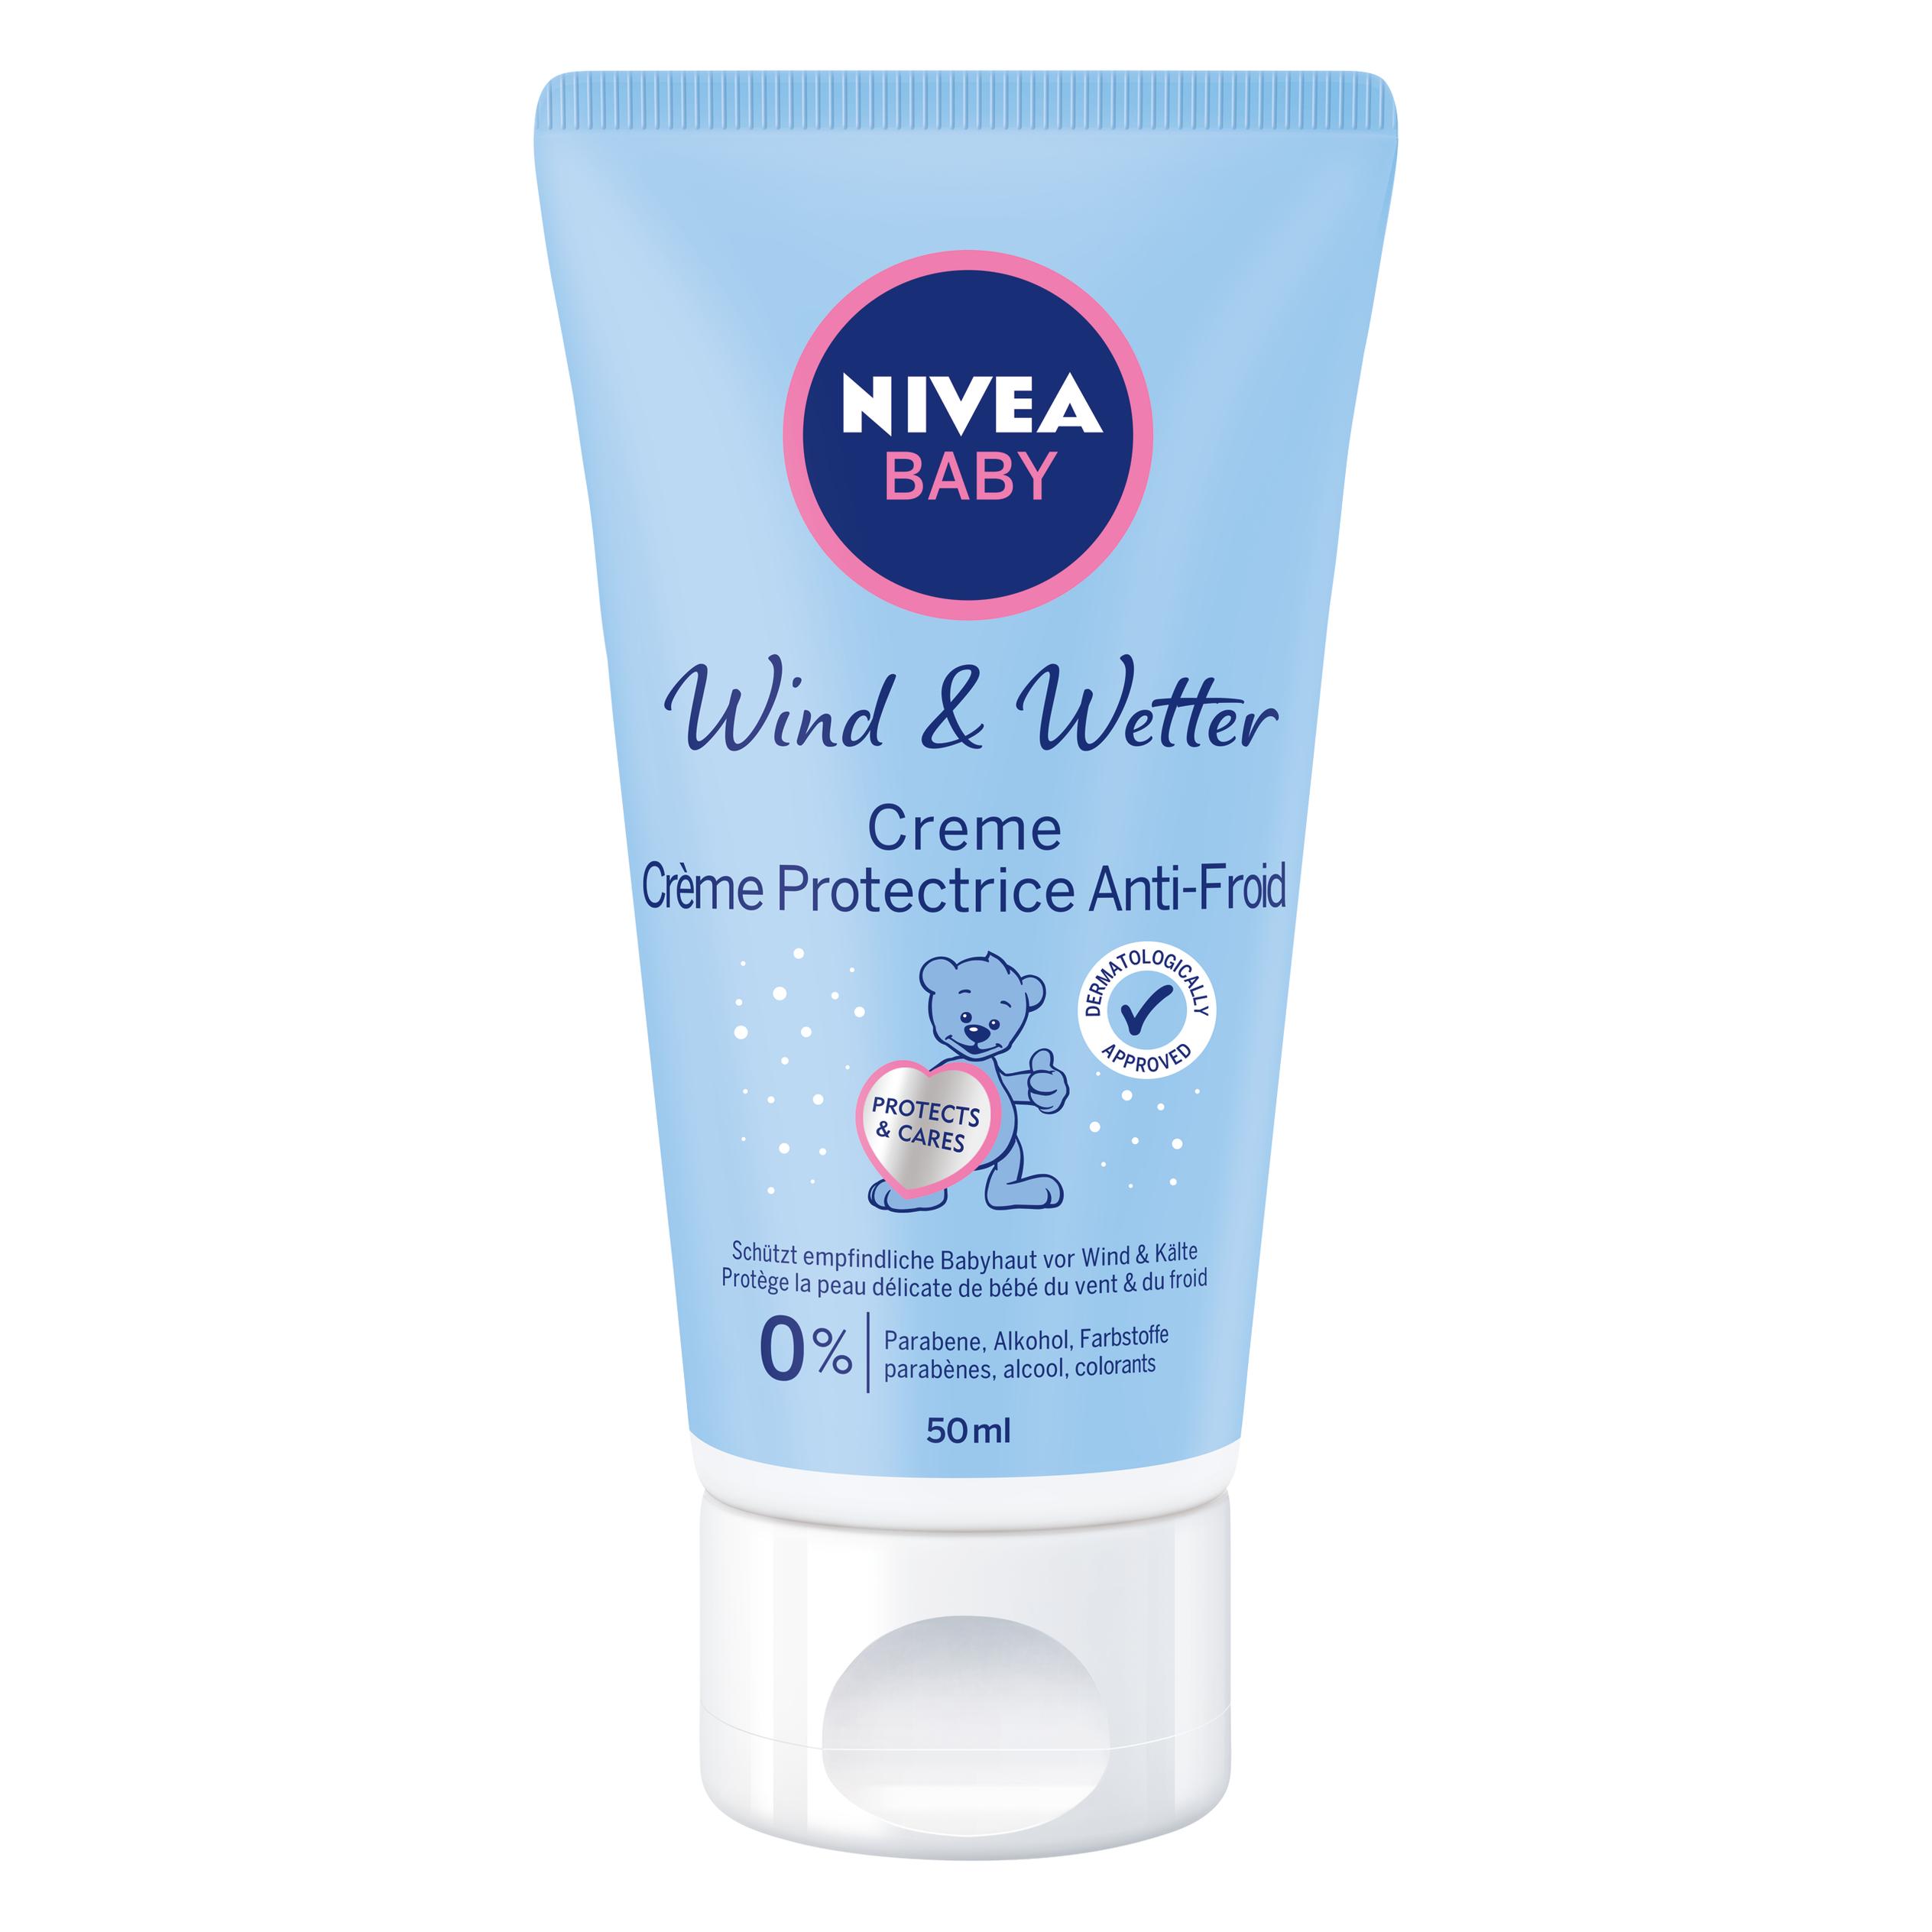
Baby - Wind & Wetter CremeSpeziell für Babyhaut mit Mandelöl, Sheabutter, Calendula und Hagebuttenkernöl. Die Wind&Wetter Creme schützt die Babyhaut an rauen und kalten Herbst- und Wintertagen. Sie ist vegan und parfümfrei. Die Gesichtscreme zieht schnell ein, wirkt dabei pflegend und beruhigend. Entwickelt speziell für die besonderen Bedürfnisse von Babys Haut reguliert und unterstützt die Gesichtscreme mit feuchtigkeitsspendendem Hagebuttenkernöl und Mandelöl, pflegender Calendula und beruhigender Sheabutter ohne die Verwendung von Konservierungsstoffen, künstlichen Aromen und Mikroplastik. Die Wind&Wetter Creme lässt sich durch ihre cremige Substanz gleichmäßig und sanft verteilen. Anwendung: Die Wind & Wetter Creme sanft auf die Haut Ihres Babys auftragen und einziehen lassen.9,41 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wind und Wetter Bad 100mlBesonders in der nasskalten Jahreszeit ist das ätherische Fichtennadelöl eine unschätzbare Hilfe. Es unterstützt die Hautdurchblutung und durchwärmt in Kombination mit dem warmen Badewasser intensiv und lang anhaltend bis ins Innere. Der harzige Fichtennadelduft beruhigt und lässt frei durchatmen. Mit Jojobaöl pflegt das Bad sanft die Haut. Ein wirksamer Badegenuss, wenn es draußen kalt und windig ist. Erhältlich von Oktober bis April. Anwendung Nach Belieben mehrere Innenkappen des Wind und Wetter Bads direkt in den Wasserstrahl geben.16,01 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Töpfer Babycare Ringelblumensalbe Wind & WetterAnwendungsgebiet von Töpfer Babycare Ringelblumensalbe Wind & WetterPflege ohne Kompromisse — dafür steht unsere Töpfer Wind & Wetter Ringelblumensalbe. Im Allgäu entwickelt, kombiniert sie bio-zertifizierte Öko-Zutaten aus der Region zu einer sanften Pflege, die empfindliche Haut schützt, nährt und feucht hält. Bio-Weizenkleie — stärkend, nährend, bewährtBio-Weizenkleie zählt zu den ältesten und wirksamsten Naturstoffen in der Hautpflege. Ihr hoher Gehalt an Vitaminen, Mineralstoffen und Spurenelementen macht sie besonders wertvoll für empfindliche, trockene oder gereizte Haut. In Töpfer Pflegeprodukten wirkt Bio-Weizenkleie wie ein beruhigender Mantel: Sie spendet nachhaltig Feuchtigkeit, trägt zur Stärkung der natürlichen Hautschutzbarriere bei und unterstützt die Regeneration empfindlicher Haut. So wird die zarte Babyhaut nicht nur sanft gereinigt, sondern gleichzeitig gepflegt und geschützt. Gerade bei Haut, die zu Trockenheit oder Irritationen neigt — wie es bei Neugeborenen häufig der Fall ist — entfaltet dieser Inhaltsstoff seine wohltuende Wirkung. Weil jede Babyhaut einzigartig ist, setzen wir auf ein bewährtes Naturprodukt, das nicht reizt, sondern aufbaut und stärkt. Bio-Ringelblume — wohltuend, mild, duftendDie Ringelblume, auch Calendula genannt, gehört zu den traditionsreichsten Heilpflanzen Europas. Bereits in den Schriften von Hildegard von Bingen wurde sie für ihre pflegenden Eigenschaften beschrieben. In der Babypflege hat sich ihr Extrakt als besonders sanft und wohltuend bewährt. Unsere Töpfer Produkte enthalten Bio-Ringelblume in hochwertiger Qualität aus kontrolliert biologischem Anbau. Der pflanzliche Wirkstoff beruhigt gereizte Haut, unterstützt die Regeneration und trägt dazu bei, die natürliche Hautbarriere zu stabilisieren. Ihre pflegenden Eigenschaften machen sie ideal für empfindliche Hautpartien wie den Windelbereich. Die Bio-Ringelblume rundet die Rezeptur der Paste auf natürliche3,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Weleda Calendula Wind & Wetter BalsamAnwendungsgebiet von Weleda Calendula Wind & Wetter BalsamWeleda Calendula Wind & Wetter Balsam schützt zarte Gesichtshaut und kleine Hände zuverlässig vor Kälte, Wind und rauer Witterung. Reines Bienenwachs und hautverwandtes Wollwachs bilden eine natürliche Schutzbarriere, ohne die Hautatmung zu beeinträchtigen. Wertvolles Mandelöl pflegt auch trockene, strapazierte Haut fühlbar geschmeidiger und ein Heilpflanzenauszug aus kontrolliert-biologisch angebauter Calendula beruhigt die Haut. Der wasserfreie Weleda Calendula Wind & Wetter Balsam ist sehr ergiebig in der Anwendung und schützt auch empfindliche Erwachsenenhaut hervorragend. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe:Mandelöl, Wollwachs, Bienenwachs, Auszug aus Ringelblumenblüten (Calendulablüten), Mischung natürlicher ätherischer ÖleGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Weleda Calendula Wind & Wetter Balsam: Tragen Sie den Balsam auf die Haut auf, bevor Sie ins Freie gehen und verreiben Sie diese sanft. Sie können ihn bedenkenlos auch mehrmals täglich anwenden.HinweiseWeleda Calendula Wind & Wetter Balsam ist frei von synthetischen Tensiden und enthält keine synthetischen Duft-, Farb- oder Konservierungsstoffe oder Rohstoffen auf Mineralölbasis. Weleda Calendula Wind & Wetter Balsam ist sehr gut hautverträglich. Auch bei hochsensibler Haut und Neurodermitis wurde dies dermatologisch bestätigt. Weleda Calendula Wind & Wetter Balsam können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.